
10月22日,安德利股价收盘跌了2.19%。前一天晚上刚发的三季报,营收10.01亿、净利润1.72亿,同比分别掉了24.21%和39.28%。单看三季度更惨,净利润4897万,同比缩水四成。这已经是连续五个季度营收往下走、连续四个季度利润往下走了。
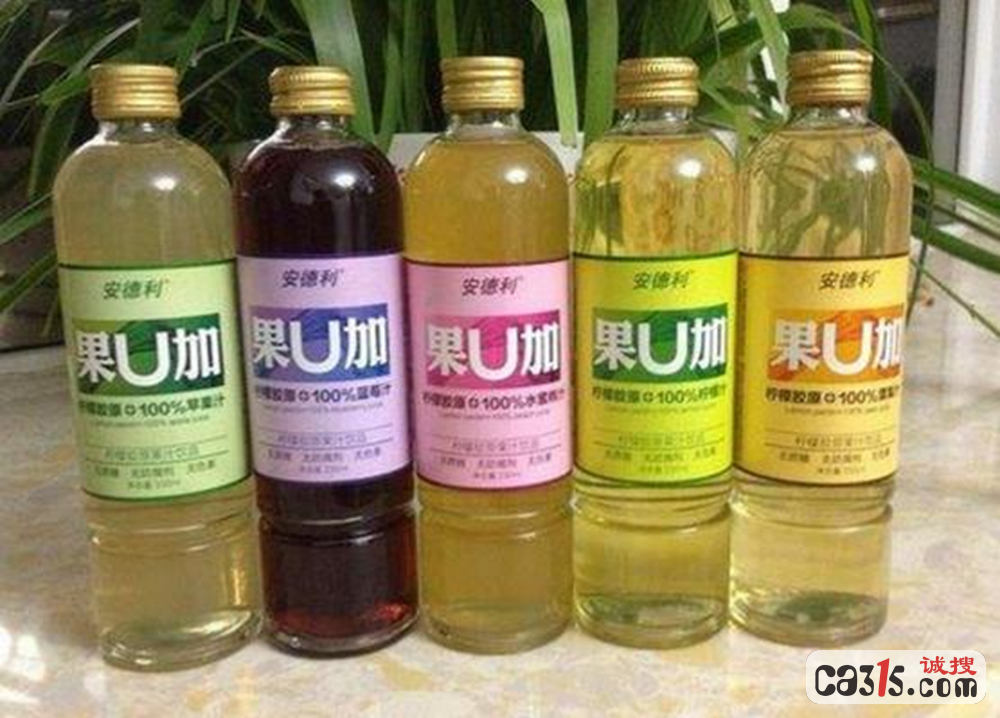
卖浓缩苹果汁的生意,确实不好做了。公司自己说得很直白:浓缩果汁卖得少了,价格也降了。国际市场收入降了31%,国内降了8%,外销塌得更厉害。中国浓缩苹果汁出口量从2024年的53万多吨掉到2025年的38万吨出头,少了快三成。行业里原来“四大家”倒了两家,现在安德利和国投中鲁两家撑着,但大盘子在缩,守着存量抢饭吃。
主业不行,安德利的选择是跨界。9月18日签的协议,掏7.93亿现金买下宁波甬强科技62%的股权,一脚踩进覆铜板赛道。甬强科技做的是高速高频覆铜板,用在AI服务器、光模块那些地方,听着挺时髦。安德利的算盘是搞“果汁+半导体新材料”双主业,东边不亮西边亮。
但这笔买卖的疑点不少。评估基准日甬强科技账面净资产2.81亿,评估值12.75亿,增值率354%。标的公司2024、2025年连着亏,2025年亏了4327万,2026年一季度才勉强扭正到448万。为了让人放心,原股东画了张饼:2026到2028年净利润分别不低于2300万、4200万、7000万,三年累计1.35亿。钱也不是一次性给完,大部分锁在共管账户里,按业绩完成度慢慢放。
问题是,果汁和覆铜板之间,除了都是“卖东西”之外,几乎找不到什么关联。安德利懂的是果园、榨季、出口报关,甬强科技玩的是技术迭代、客户认证、半导体周期。有分析人士直接点破:两个行业基因完全不同,管理上摩擦少不了,所谓双主业短期根本谈不上协同,就是合并报表把数字做大。
上交所也不是没问。两度发监管工作函,盯着高估值、业绩承诺靠不靠谱、股价异动这些事问了一圈。安德利回复说评估增值来自技术团队和客户资源,账面体现不了,还拉了几家可比公司说自己的市盈率其实不高。但市场显然没那么买账,协议签署后股价连着吃过跌停。
对消费者来说这事看着远,但道理不复杂:一家卖果汁的公司,主业守不住了,拿几个亿去赌一个自己从没干过的行当。赌赢了叫转型,赌输了就是商誉减值砸在报表上。至于那些等着喝便宜苹果汁的人,短期内该什么价还是什么价,毕竟安德利卖的大头是浓缩汁,跟超市货架上的果汁饮料不是一回事。
来源 | 315诚搜网 综合 北京商报
审核 | 冰岛

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》