
一家给英伟达、华为、苹果供货的常州公司,正冲刺上交所主板。江苏安澜万锦电子股份有限公司6月16日IPO获受理,拟募资12亿,保荐机构东方证券。10月21日,公司刚披露了首轮问询函回复,监管盯着业务定位、收入真实性、应收款一堆事追问。
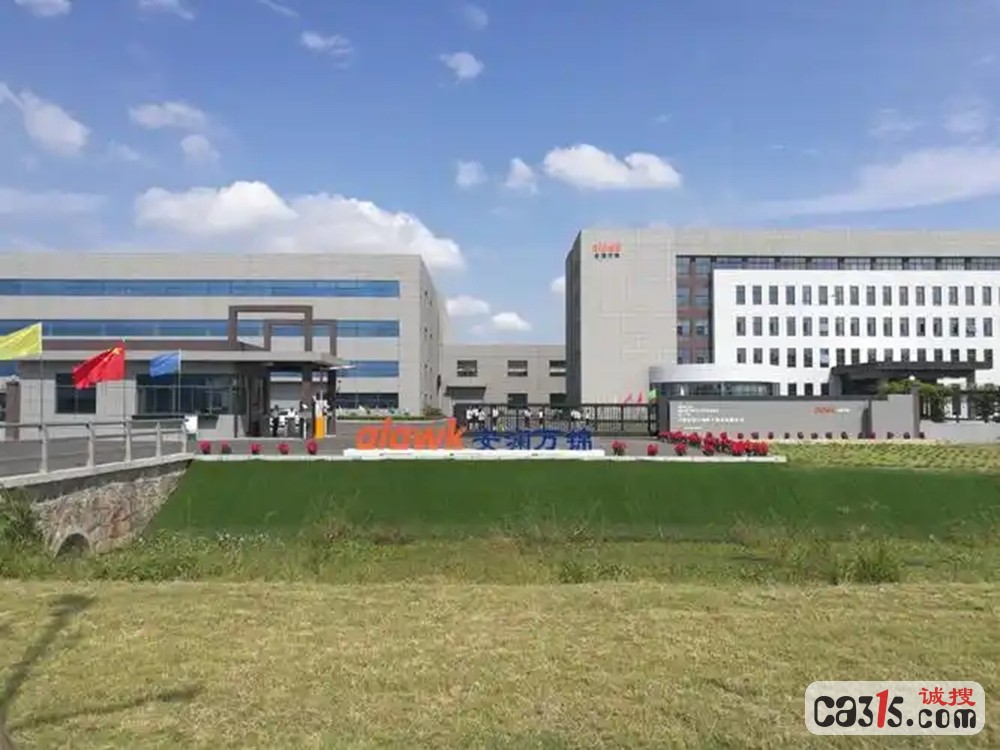
安澜万锦做的是数据中心高速铜缆,单通道224Gbps产品已经量产,448Gbps的在送样。按中国电子元件行业协会的统计,2024、2025年它在全球高速铜缆市场的份额分别是4.19%和8.42%,排在全球前三。业绩确实猛:营收从2023年的2.84亿干到2025年的12.99亿,净利润从1706万冲到2.43亿。
但漂亮数字底下,有几个坎不好迈。
先说钱的事。2025年公司账上货币资金3.7亿,看着不差钱,可同期有息负债合计2.69亿,利息费用866万,利息收入才41万,存款收益率低到0.11%。更让监管皱眉的是,2025年6月刚分红6000万,转头IPO要拿1.75亿补流。一边分钱一边要钱,这操作搁谁都得问一句:到底缺不缺钱?
再说研发。营收三年翻四倍多,研发费用率却一路往下出溜:2023年5.23%,2024年3.80%,2025年2.63%,年年低于可比公司均值。公司说自己把资源集中投在高速线缆上了,可一家自称技术驱动的企业,研发强度跑不过同行,这话说服力不太够。
客户集中度也是老问题。2025年对前五大客户销售占比86.81%,安费诺、莫仕这些大客户捏着命脉。好处是抱上了英伟达的大腿,坏处是大腿一抖,公司就得跟着晃。
还有个小插曲。2026年7月,常州海关给安澜万锦开了张罚单:出口镀银铜税则号列报错了,多退了40多万税款,罚了9000块。公司说已经主动退还、整改完毕,不算重大违法。钱不多,但内控上的窟窿,投资人心里得有个数。
从常州乡镇的蜂鸣器小厂,到AI算力风口上的铜缆供应商,安澜万锦踩对了点。可上市不是终点,问询函里那些追问,才是真正要过的关。
来源 | 315诚搜网 综合证券时报 北京商报
审核 | 冰岛

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》