
一边是车险大盘几乎原地踏步,一边是新能源车险以近两成的保费增速向上增长。10月27日,北京商报记者从行业内获取的数据显示,今年前三季度新能源商业车险签单件数3472.05万件,同比增长27.02%;签单保费1290.15亿元,同比增长18.6%。而同期车险大盘微降0.03%,新能源车险由此坐实“增长引擎”位置。
赔付端的数字更值得琢磨。前三季度,新能源商业车险有效报案件数1185.17万件,同比增长22.76%;已结赔款729.34亿元,同比增长31.96%。众托帮联合创始人兼总经理龙格给出一个切面观察:件数涨得比保费快,说明车均保费在往下走;赔款又比保费快,意味着增量是在“变薄”。中央财经大学副教授刘春生认为,保费两位数增长源于新能源汽车保有量持续提升。
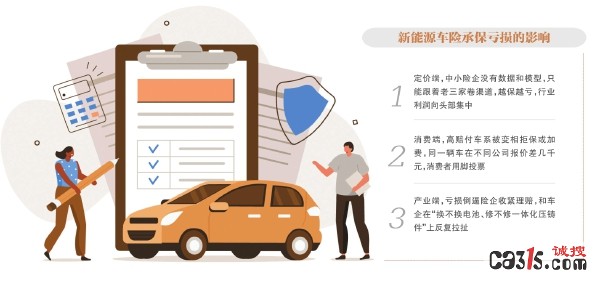
薄在哪里,要回到风险对价的基本盘。一方面,新能源车险车均风险成本约为燃油车的2.2倍,而保费仅为燃油车的1.7倍;另一方面,2023年、2024年、2025年新能源车险分别承保亏损67亿元、57亿元、56亿元。龙格据此判断,靠涨价和筛选已经摸到天花板:中小险企缺数据缺模型,越保越亏;高赔付车型被变相拒保或加费,同一辆车在不同公司报价可差几千元。
亏损的账,最后要全链条一起还。交银国际此前发布研报称,新能源车险已成为车险增长主要推动力,预计2030年新能源车险保费接近5000亿元,占整体车险保费比重达38%。在龙格看来,5000亿元不是“安全垫”而是“放大器”,扩张前必须先把车型零整比、使用性质、维修标准管住,否则规模越大亏损基数越大。
对消费者而言,这轮调整意味着投保时要更仔细:看清是否按家用车性质承保、电池与一体化压铸件的维修定损标准、以及不同公司的报价差异;对行业而言,则需在定价、风控与定损能力上补齐短板,避免规模扩大同步放大亏损。
(信息来源:北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》