
当地时间10月26日,一家由多位前大型人工智能实验室研究人员于2021年创立的企业,向美国证券交易委员会提交注册文件,计划以“ANT”为代码在纳斯达克上市。市场对其估值预期在1.5万亿至2万亿美元之间,募资规模可能高达1000亿美元甚至更多,将刷新全球史上最大规模新股发行的纪录。
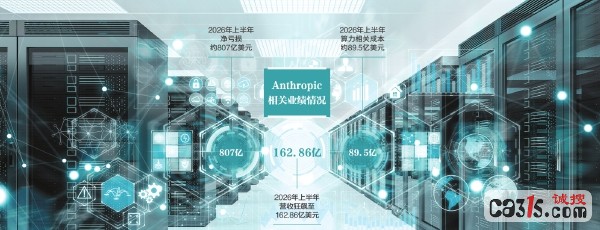
招股书以创始人的信作为开头,七位联合创始人直接摆明立场,认为人工智能是人类历史上最具深远影响的技术之一。但文件随后呈现出一种割裂感:一方面,公司2026年上半年营收狂飙至162.86亿美元,同比增长约1300%,摆脱了三年前依靠单一大客户的困境;第二季度实现约9.74亿美元营业利润,为披露期内首次单季度营业利润转正。
另一方面,公司上半年报告净亏损约807亿美元,远高于2025年全年的约420亿美元。但这并不意味着6个月内实际消耗了807亿美元现金——其中约724亿美元来自可转换票据等金融工具的公允价值变动,属于非现金会计费用。随着估值上升,相关融资工具账面价值随之变化,对净利润产生重大影响。
算力与基础设施成本同样在增长。今年上半年相关成本约89.5亿美元,但收入增速明显快于成本增速;经营活动上半年产生约39.3亿美元净现金流,不过这一数字受客户预付款、应收账款及供应商结算时间影响,尚不能简单视为已形成稳定的自由现金流。
深度科技研究院院长张孝荣指出,市场关注的重要变化是第二季度营业利润转正,对长期依赖外部融资的前沿人工智能行业而言,这意味着随着收入规模扩大,模型运营成本有可能逐步被商业收入覆盖;但从营业利润改善到形成稳定净利润与自由现金流,仍有距离。对潜在投资者而言,估值能否被增长撑住,将是申购时绕不开的问题。
(信息来源:北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》