
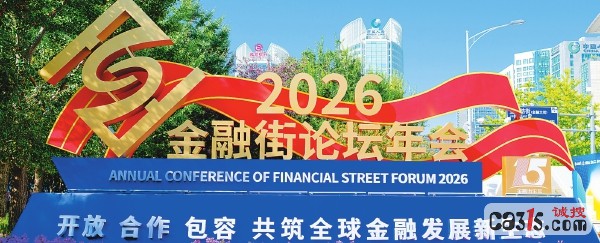
2026金融街论坛年会开幕式上,中国人民银行行长潘功胜宣布即将推动出台一系列政策措施,其中利率调控改革备受关注:公开市场主要操作品种调整,贷款利率定价基准多元化推进,存贷款基准利率逐步退出历史舞台。
具体来看,贷款利率将从比较单一地参考贷款市场报价利率(LPR)定价,向更加多元的定价基准转型。这一信号早在今年一季度货币政策执行报告中已有铺垫。改革意在弥补LPR调整与货币市场实时变化之间的脱节。7月下旬以来,已有多地银行落地以DR(银行间隔夜回购利率)为基准的贷款。潘功胜进一步明确,未来一些财务能力强的企业,可与金融机构协商后自主选择DR或LPR作为浮动利率定价基准。
存款端同样在变。随着利率市场化推进,存贷款基准利率逐步被市场化定价基准替代;自今年一季度开始,人民银行对外公布各个期限的存款平均利率,作为银行存款定价的参考锚。
对普通人的影响直接而具体:未来房贷、消费贷的利率定价将更多跟随市场利率实时变动,企业与银行议价空间扩大;存款利率的"隐形下限"逐步淡化,储户比价的空间和难度同时上升。
利率并轨是大势所趋,但过渡期的规则衔接、金融机构定价能力和金融消费者的适配成本,都需要政策细致安排。对借款人来说,读懂合同里的定价基准条款,正在从"银行的事"变成"自己的事"。
(信息来源:2026金融街论坛年会、北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》