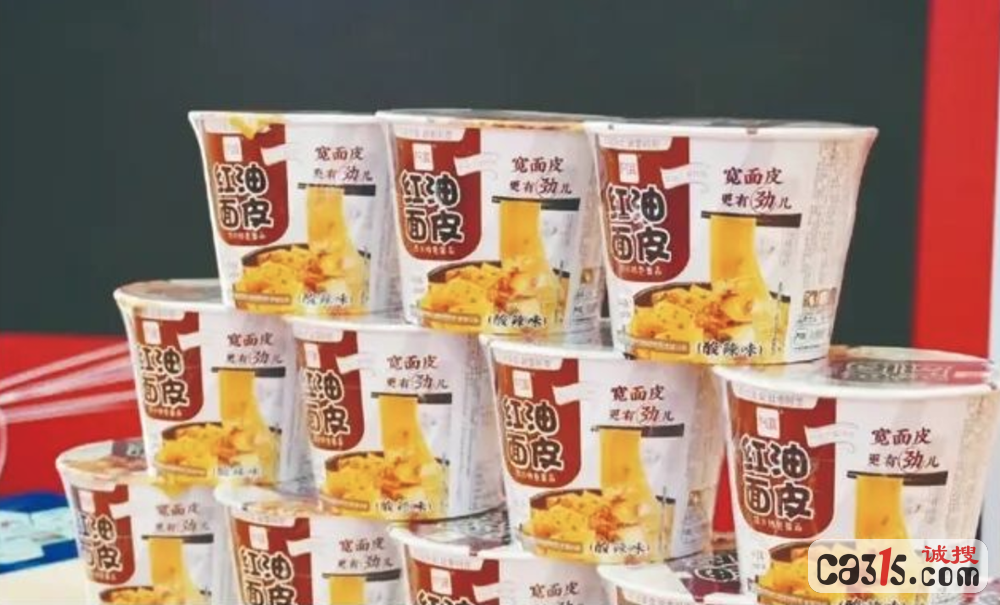
10月21日,新三板挂牌刚满720天的阿宽食品正式停牌,此前公司已公告拟主动申请终止挂牌。停牌前股价报7.48元,总市值6.25亿元,较2021年融资时近40亿元的估值缩水超过八成。与此同时,公司2026年半年报中一笔442.8万元的应收账款,将第一大客户麻六记推上舆论风口,也揭开了这家代工型食品企业面临的深层困局。
事件的直接导火索来自阿宽食品的半年报。按欠款方归集的应收账款名单中,麻六记关联公司北京食通达科技发展有限公司位列首位,对应金额442.83万元。麻六记随后回应称,应收账款不等于欠款,属于合同约定账期内的正常阶段性账款,回款正按流程推进。但真正值得关注的是数字背后的趋势:2024年麻六记向阿宽食品的采购额约为2.01亿元,2025年骤降至1.19亿元,降幅达40.8%。麻六记同时透露,自今年8月中下旬起,其自营生产工厂已正式投产,部分产品逐步转为自主生产。
阿宽食品的业绩颓势早有征兆。2020年“红油面皮”走红后,公司营收一度突破10亿元,净利润超过7600万元,并以“新型方便食品第一股”的定位多次冲击资本市场。但自2022年起,其年度净利润从1.58亿元一路收窄,2025年全年营收12.24亿元,同比下降10.24%,归母净利润仅466.71万元,同比暴跌90.06%,扣非净利润更是只剩90.76万元。2026年上半年,公司营收6.35亿元,同比再降2.44%,归母净利润2022万元,虽止住跌势但规模已大不如前。
阿宽食品的困境,折射出代工模式在网红品牌生态中的结构性风险。公司长期为麻六记、三只松鼠、李子柒、百草味、赵一鸣等品牌提供贴牌生产,前五大客户营收占比一度超过11%。这种模式在客户高速增长期能带来稳定订单,但一旦核心客户因食品安全事件或战略调整转向自建产能,代工方往往首当其冲。2025年7月,麻六记酸辣粉因部分批次发霉被开市客下架,阿宽食品承认生产环节消杀不足并召回产品。此后麻六记加速自建工厂,2026年4月注册成立麻六记(四川)食品有限公司,阿宽食品的订单流失几乎不可避免。
自有品牌方面,阿宽食品同样未能形成有效支撑。红油面皮之后,公司再未培育出同等量级的大单品,2025年自有品牌产品亦曾遭遇消费者投诉。代工业务受制于客户,自有品牌增长乏力,两条腿走路的设想在现实中演变为两头承压。从冲击创业板、主板到最终登陆新三板又迅速摘牌,阿宽食品的资本路径也反映出市场对代工型食品企业盈利可持续性的审慎态度。
对于消费者而言,阿宽食品的起伏提供了一重提醒:网红食品品牌背后的供应链并非铁板一块,代工方与品牌方的绑定关系会随食品安全事件和商业策略变化而松动。选购此类产品时,生产商标识与代工关系的变化值得留意,而食品安全事件的后续整改效果,往往比品牌营销本身更能说明产品的真实品质。
来源 | 315诚搜网 综合证券时报
审核 | 冰岛

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》