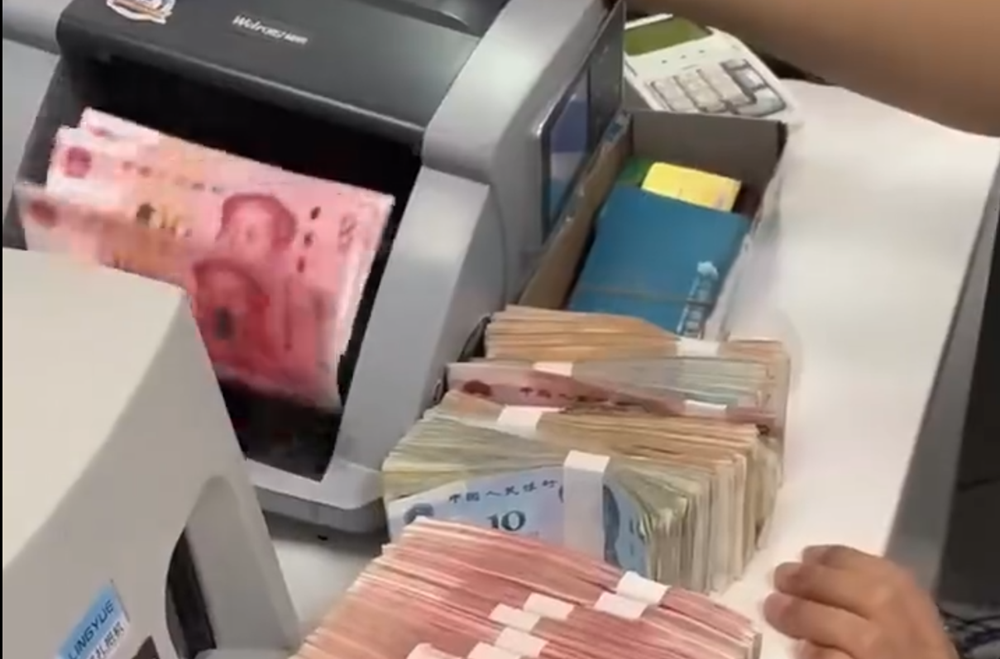
同样是一百万,放在银行是底气,背在身上是枷锁。
先说100万存款。按目前银行三年定期1.3%左右的利率算,一年利息一万三,平均每月到手一千出头。如果选大额存单或者保守理财,利率能到2%以上,每月利息两千多。这笔钱是“你已经赚完的钱”,存在那里就在帮你工作。每月固定多出两千块,买菜钱有了,水电费有了,万一失业、生病,手里这笔钱就是缓冲垫。100万存款,是“能让你躺着也不会掉下床”的那张底。
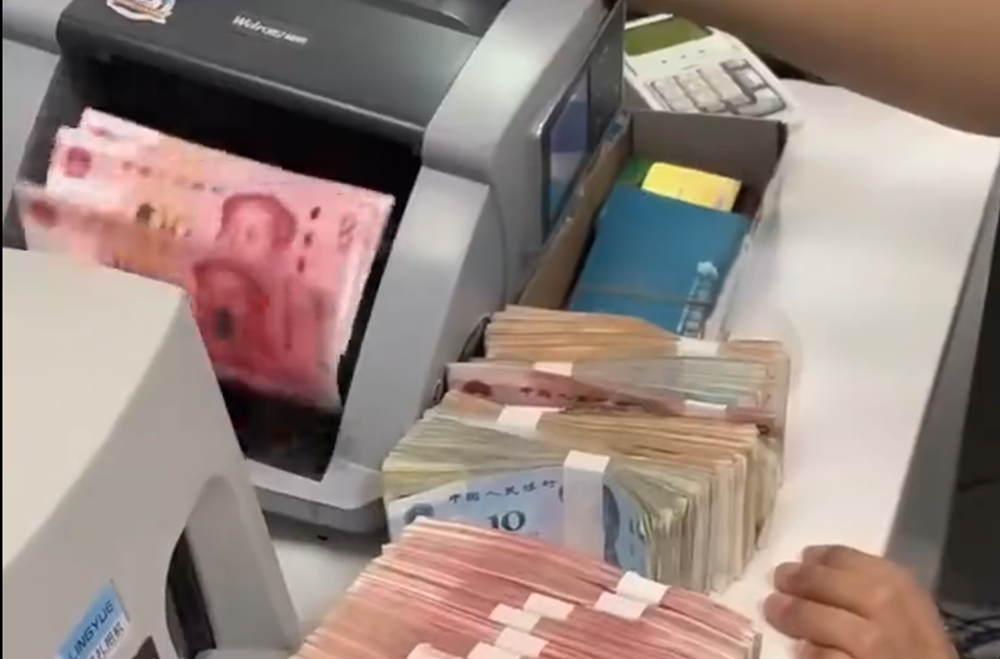
再看100万贷款。按目前首套房利率3%左右、30年等额本息算,每月要还约4216元,30年总利息约51.78万,最终还给银行约151.78万。每月四千多,是雷打不动的硬支出。失业了要还,生病了要还,跟老板吵架了第二天照样要还。有房贷的人换工作之前先算月供,想创业先想月供,想休息两天先看银行卡余额。那笔钱本质是“从你未来扒出来的三十年”。
更扎心的是时间差。100万存款每月花4200,够花20年。100万房贷每月还4200,要还30年。存款的人舒舒服服过了20年,还贷的人还在还,而且还了30年,本金可能只减少了很小一部分。
风险后果更不一样。存款几乎没有风险,最多是利率下调,钱始终是你的。贷款一旦断供,逾期上征信、抵押物被处置、被列入失信名单,房子可能被拍卖,征信留污点,限制高消费、限制出行。有法院案例显示,有人因企业裁员降薪连续8个月没还上房贷,银行直接起诉要求一次性结清全部剩余贷款。
存款是你拥有的底气,贷款是你未来要打工兑现的账单。同样是一百万,一个让你越活越轻松,一个让你越活越沉重。
来源 | 315诚搜网
审核 | 冰岛
相关推荐
超637万人!国铁集团郑州局国庆假期发送旅客创新高
中国产经新闻 · 2026-10-08
国产射频“独苗”闯关科创板:三年亏5.34亿,七成收入靠一个匿名客户
3.15诚搜网 · 2026-10-08
威邦运动更新招股书:上半年营收10.81亿净赚1.71亿,募资10.85亿冲刺主板
3.15诚搜网 · 2026-10-08
港股刚上市一年又来A股“要钱”?映恩生物累亏超39亿,上半年营收仅2.2亿
3.15诚搜网 · 2026-10-08
汉邦高科重组梦碎:连亏七年,27亿大单买主注册资本仅千万
3.15诚搜网 · 2026-10-08
47.5万一套的脑机接口,半年只卖了13套,博睿康3年半亏了快4个亿
3.15诚搜网 · 2026-10-08

评论 (0)