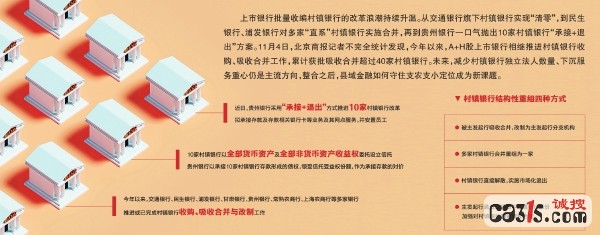
村镇银行的改革浪潮持续升温。据不完全统计,今年以来,多家上市银行相继推进村镇银行收购、吸收合并,累计获批吸收合并超过40家。
最新的一单来自贵州银行。11月3日,该行发布主发起村镇银行改革化险方案,拟对剩余10家村镇银行采用“承接+退出”方式推进改革:由该行承接10家机构的存款及存款相关业务、网点服务,安置员工;10家村镇银行以全部货币资产及非货币资产收益权委托设立信托,贵州银行以承接存款形成的债权领受信托受益权份额作为对价。此前,该行已完成3家村镇银行改革。
国有大行、股份行、城商行、农商行都在入场。交通银行先后完成安吉村镇银行、石河子村镇银行的收购改建,旗下村镇银行实现“清零”;民生银行获批收购安溪、綦江、腾冲、天台、潼南、宁晋等地多家村镇银行,改制为分支机构;浦发银行对上海奉贤、绵竹、溧阳、茶陵、浙江新昌等机构实施吸收合并;北京银行收购烟台福山珠江村镇银行,10月解散获批;常熟农商行、上海农商行也分别推进吸收合并与“村并村”。
重组方式大致有四类:被主发起行吸收合并、改制为分支机构;多家村镇银行合并重组为一家;直接解散、市场化退出;主发起行增持股份加强管理。此外还有城商行、农商行按就近原则收购其他银行主发起的村镇银行。
信托架构的运用值得注意。分析人士指出,以全部资产收益权设立信托、以债权领受受益权份额,交易过程无需大额现金即时交割,可缓释银行当期流动性和资本压力,同时实现资产风险隔离,存款业务与网点服务平稳承接,储户权益不受冲击。
改革之后的新课题是县域金融供给。村镇银行从独立小法人变成母行的服务末梢,统一服务规范、统筹调配资源的同时,如何守住支农支小的定位,避免网点收缩、服务上收,是监管和银行都要回答的问题。
(信息来源:北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。
评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》