
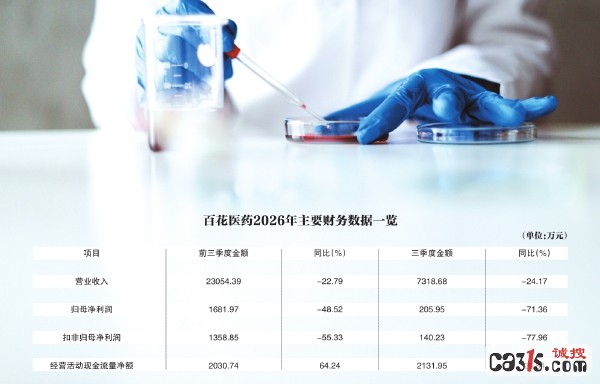
控制权变更四个月后,百花医药的业绩仍未见起色。10月27日公司发布2026年三季报:前三季度实现营收2.31亿元,同比下降22.79%;归母净利润1681.97万元,同比下降48.52%,近乎腰斩;扣除非经常性损益的净利润1358.85万元,同比下降55.33%。单季度看,三季度营收7318.68万元,同比下降24.17%;归母净利润205.95万元,同比下降71.36%。
作为综合性合同研发外包企业,百花医药主营业务集中于医药研发与临床试验两大板块,两项业务合计贡献约九成营收。公司在三季报中解释,注册审核要求细化,研发及临床各节点工作量增加;临床试验业务中生物等效性试验业务量及合同单价降低;同时仿制药集采商业回报下降加剧行业竞争,研发项目单价下行,固定成本无法有效摊薄,毛利率降低。
盈利压力其实自2025年便已显现。2025年公司营业收入3.88亿元,同比微增0.66%;归母净利润4068.79万元,同比下降1.91%,一定程度上得益于资产减值损失从4345.58万元降至484.24万元。进入2026年压力加剧,一季度营收、归母净利润分别同比下降30.68%、67.94%,上半年两项指标降幅分别为22.13%、42.08%。
两大板块同步走弱是关键。半年报显示,上半年医药研发及一致性评价业务营收7450.52万元,同比下降13.6%;临床试验业务营收6521.06万元,同比下降34.67%。临床试验业务曾是2025年业绩的稳定器,当年营收同比增长12.89%,对冲了研发板块下滑,但这一支撑在2026年明显弱化。医药行业分析师朱明军指出,公司收入高度依赖低风险仿制药生物等效性订单和常规药学研究,此类业务恰恰是价格下行最剧烈的领域。北京中医药大学卫生健康法学教授邓勇分析,相关国际指导原则实施后,低风险口服固体速释制剂试验由强制双组简化为单组,单项目服务金额普遍下降30%至50%,叠加供给过剩与价格战,中等规模企业单价下行幅度高于头部。
资本层面也在变局。今年4月公司筹划控制权变更,原实际控制人拟将合计20.68%股份转让给金华市聚新企业管理合伙企业,价款8.87亿元。6月初过户完成,控股股东变更为金华聚新,实际控制人变更为金华市国资委。公司回复投资者称,将聚集优势资源提升医药研发主业市场规模,并推进外延式发展。9月董事会提前换届,陈银恺、钱树纲分别出任董事长、总经理,二人均无医药背景。邓勇认为,国资入主可带来资金与信用加持、产业资源协同、治理规范化及外延式发展支撑。
(信息来源:北京商报)
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》