2026年6月,审计署公开通报中国银行体系通过下属金融机构通道操作,累计逃避缴纳税款23.67亿元。通报发布不久,广东中山市民营企业富和市政建设有限公司,就一笔4亿元同类通道融资业务,向多级税务及金融监管部门提交了完整线索材料。
近年,国家持续出台政策,推动金融资源更好服务实体经济,完善社会信用体系,规范涉企金融收费、票据管理,着力破解民营企业融资难题,保护民营市场主体合法经营权益。
这家贷款的企业直接聘用员工超过700人。九年来,从未拖欠员工一分钱工资,从未逾期一笔贷款。但如今,这笔多年前落地的通道类融资业务,正让这家企业陷入一场“还了钱、拿不到票、查不到征信”的困局。
1.37亿利息,一张“贷款服务”发票都没有
富和市政的网银对公凭证显示,多笔利息款项的收款主体是中国银行股份有限公司中山分行,款项备注标注为“贷款本息”。但九年来,企业收到的利息发票,是粤财信托开具的3%征收率“融资利息”发票,而非银行6%税率的“金融服务—贷款服务”发票。
依据《发票管理办法》相关规定,收款方应当向付款方开具对应业务发票。国家税务总局12366也明确答复,企业向银行支付利息,应当取得银行开具的对应发票。
“我还了3.51亿,换来的是一张利息发票拿不到。”郑政邦说。根据《企业所得税税前扣除凭证管理办法》,如果无法取得合规的利息支出发票,1.37亿元利息支出将面临无法在企业所得税前扣除的风险,给企业带来数千万元的潜在税负压力。
2026年8月7日,企业通过EMS向中国银行中山分行正式寄送《补开发票及说明函》,物流签收记录显示对方已收件。截至发稿,企业未收到对方的正式书面答复。
1420万顾问费,收款方信息全部空白
企业留存的《客户付款通知单》显示,这笔1420万元财务顾问费的接收行行号、接收行名称、收款人账号、收款人全称四栏全部空白。
依据市场监管总局印发的《商业银行收费行为执法指南》,银行收费应当坚持息费分离、质价相符原则,不得通过“息转费”形式虚增中间业务收入;顾问咨询类收费应当有实质性服务作为支撑。
富和市政委托出具的法学专家论证意见提到,该笔顾问费具备变相利息特征,应当在民事借款核算中予以考量。
4亿贷款九年未入征信,700个员工的生计受牵连
富和市政提供的征信报告显示,这笔4亿元业务,从未记录在企业征信当中。
近年来,国家层面对民营企业的支持力度前所未有。2025年施行的《民营经济促进法》第二十六条明确规定,要“建立健全信用信息归集共享机制,为民营经济组织获得融资提供便利”。国家金融监督管理总局也明确要求,对民营企业“应贷尽贷、应续尽续”。广东近年来持续落地“信易贷”、首贷、企业信用贷等依托征信记录的助企政策。但这些政策,在富和市政身上全部落空了。
“征信报告上查不到这笔4亿贷款,国家给民营企业的‘信易贷’‘首贷’‘信用贷’,我们一个都享受不到。”郑政邦说,“我的企业还了3.51亿,诚信经营九年,结果连一个正常的征信记录都没有。”
更让郑政邦不解的是,2024年9月,中国银行中山分行将富和市政公司列入“中山市十大不良贷款企业”第二名——但同一家银行的同一笔业务,在征信系统里却没有任何记录。“一边把我司列为不良,一边征信上查不到这笔贷款。这种自相矛盾操作是何意?”
受征信记录缺失影响,企业按时履约还款的信贷记录无法对外展示。其他合作银行对其收紧授信额度,企业新增融资受到制约,给这家市政工程类民营企业的资金周转带来压力。
这笔融资,到底是一笔什么业务?
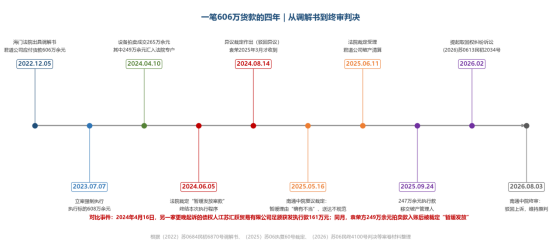
这笔融资的交易架构较为特殊,形式上是租金收益权转让回购,资金经由粤财信托完成放款。一份经过公证的通话录音显示,粤财信托项目负责人表示,粤财信托在本项目当中仅承担通道角色,项目资金实际来源于中国银行体系。
2021年9月,中行体系内部完成“回表”操作。但在法庭上,中行先说“已回表”,又称“不存在这笔贷款”,前后矛盾。同时,庭审中提交并经过质证的资金流转材料可以看到,实际上富和公司归还的3.51亿元本息,经过信托公司、证券公司后,最终回流至中国银行内部“对公贷款客户用还款”专用账户。
企业已逐层提交材料,仍在等待答复
自2026年8月起,富和市政逐层提交书面材料,全程留痕:
(1)8月7日,企业通过EMS向中国银行中山分行寄送《补开发票及说明函》,物流信息显示对方已签收;
(2)8月15日、16日,企业分别向中山市税务局稽查局、广东省税务局稽查局提交实名检举材料;
(3)8月19日,企业向国家税务总局稽查局提交督办申请。
截至发稿,上述部门均已签收材料,但企业尚未收到任何一方的正式书面答复。
“我不知道要等多久。”郑政邦说,“但我等得起,700个员工等不起。”
截至发稿,郑政邦仍在等待答复。他说,他不指望谁被“整治”,他只希望有人能回答他三个问题:我的利息发票,谁来开?我的1420万,去了哪里?我的4亿贷款,为什么在征信上查不到?
“我是一个民营企业主,我最大的后台就是国家给民营企业的政策。”郑政邦说,“但这些政策,我一个字都没享受到。”
业内金融法治人士表示,金融服务实体经济,不只是完成资金投放,票据开具、收费透明、信贷征信报送等配套全流程闭环同样重要。对于通道类非标融资业务,交易实质的穿透识别、收费质价相符、票据凭证合规,直接关系民营企业经营成本与风险。只有每一项业务流程规范清晰,各项惠企金融政策,才能真正落到民营市场主体身上,持续优化营商环境,提振民营企业发展信心。
作者声明:个人观点,仅供参考
声明:本文系诚搜号作者或机构在315诚搜网上传并发布,不代表315诚搜网观点。转发此文章,旨在为读者提供更多信息资讯,所涉内容不构成投资、消费建议。申请诚搜号,请访问:mp.ca315.com。
评论 (0)