被科创板拒之门外还不到一年,福建海创光电就急着换了个赛道重新出发。这家做激光光学元器件和激光模组的公司,近日正式启动北交所上市辅导,辅导机构还是老搭档兴业证券。
海创光电对资本市场不算陌生。2023年5月,它递交了科创板IPO申请,结果审核拖了两年半,2025年11月主动撤单。上交所给的理由很直接:公司不符合科创板定位。说白了就是“硬科技”成色不够。具体来看,公司主打的1550nm激光雷达技术路线,市场占有率远不如905nm路线;核心客户图达通还引入了第二供应商,甚至自己在搞自研,公司和下游的合作稳不稳定,交易所打了个大大的问号。
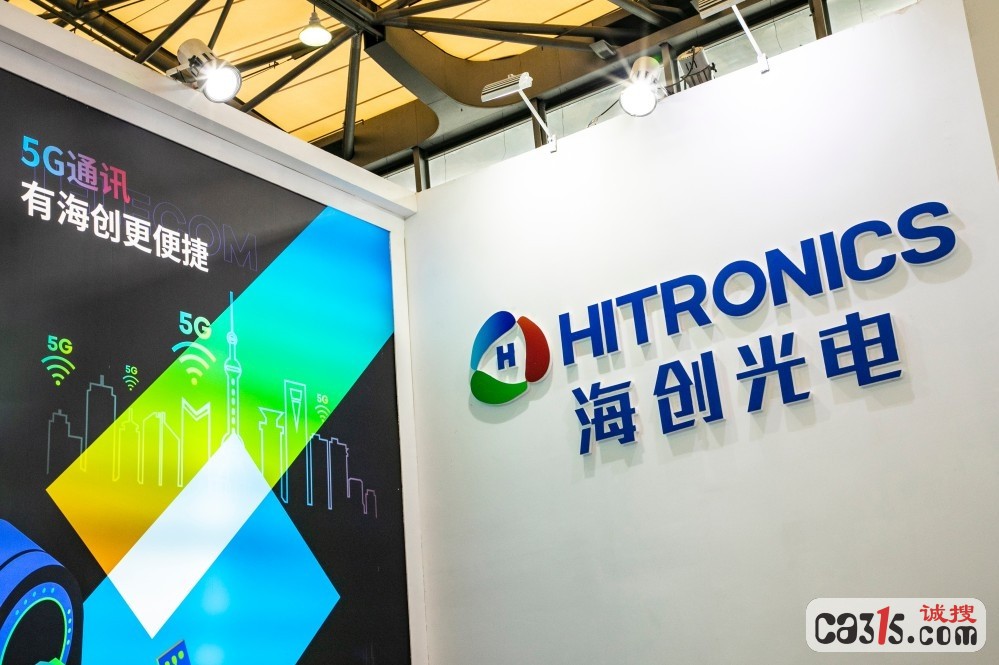
撤单之后,海创光电也没闲着。今年7月31日,它先在新三板创新层挂了牌,代码875021,算是给后续上市铺了个跳板。9月21日,公司和兴业证券签了北交所上市辅导协议,第二天就把材料报给了福建证监局。
北交所的门槛确实比科创板低一些。高承远说得很直白:科创板对“硬科技”卡得严,北交所更看重“专精特新”和持续经营能力,研发投入占比的要求也更灵活。海创光电最近两年研发投入合计占营收9.45%,够格申报。
但换赛道解决不了基本面问题。海创光电的业绩在过去两年坐了趟过山车。2023年营收8.33亿、净利1.22亿,看着还行。到了2024年,营收掉到6.61亿,净利腰斩到6533万。2025年更惨,营收只剩6.43亿,净利缩水到1388万。核心原因就是激光雷达业务崩了——大客户图达通不仅引入了二供,还调整了技术方案,2025年下半年直接不需要采购海创光电的1.5µm激光雷达光束传输模组了。
戏剧性的是,2026年上半年,海创光电突然“活过来了”。营收4.85亿,同比暴涨65.7%;净利6861万,同比翻了近6倍,578%的增速。靠的是什么?人工智能数据中心。公司在中报里说得很清楚,光通讯业务因为AI数据中心的需求爆发而大幅增长。从半年报数据看,光通讯业务收入1.93亿,同比翻了一倍多,成了公司最大的收入来源,把萎缩的激光雷达业务(收入1.31亿,同比下滑)远远甩在后面。
这就很有意思了。海创光电起家的激光雷达业务,因为客户不稳定、技术路线被质疑,成了它被科创板拒绝的“罪状”。现在救活它的,反而是另一条业务线——给AI数据中心做光通讯器件。但问题是,这条线能火多久,谁也说不准。
还有一个老问题始终没解决:控制权。实控人凌吉武直接持股只有2.65%,通过控股股东福州融普和一致行动人,合计控制30.21%的表决权。发行后这个比例会降到29.73%。虽然公司说其他股东股权分散,不会影响控制权稳定,但30%出头的持股比例放在上市公司里,确实不算高。这个问题在科创板问询时被问过,在新三板审核时又被追问了一遍。
被科创板“劝退”的公司,转头去北交所,这条路能不能走通,得看市场买不买账。至少从目前看,海创光电的业绩回暖靠的是AI数据中心这波风口,而不是它原本被寄予厚望的激光雷达。风停了之后会怎样,是个需要认真回答的问题。
来源 | 315诚搜网 综合 北京商报
审核 | 冰岛
相关推荐
四年半亏了又亏的*ST未名,花4349万买了个耐火材料厂,能保壳吗?
3.15诚搜网 · 2026-10-09
国庆消费账单出炉:县城酒店被挤爆,北京演出狂揽2.3亿,以旧换新卖了334亿
3.15诚搜网 · 2026-10-09
小崧股份“宫斗”升级:新主上台半年,就把创始人家族的董事给罢免了
3.15诚搜网 · 2026-10-09
“中国版Kindle”卖不动了?文石科技靠倒卖芯片撑营收,库存堆了7个亿
3.15诚搜网 · 2026-10-09
机票价格大跳水!北京飞多地只要200块,比高铁还便宜
3.15诚搜网 · 2026-10-09
超637万人!国铁集团郑州局国庆假期发送旅客创新高
中国产经新闻 · 2026-10-08


评论 (0)