打开小说听书App看短剧,于荣光、岳跃利、郑则仕、朱时茂轮番出镜口播,为广东毅诉律师事务所的债务规划业务“站台”,宣称“最长三年宽限期、100%协商成功”,按债务金额4%至5%收取服务费。据北京商报调查,这套看似救急的法律服务背后,多家金融机构与助贷平台明确否认存在所谓“统一宽限期”政策,广东省律师协会工作人员直言“市面上打着这类旗号做债务协商的服务,90%以上是不靠谱的,一旦提前交钱,钱很难追回来”。
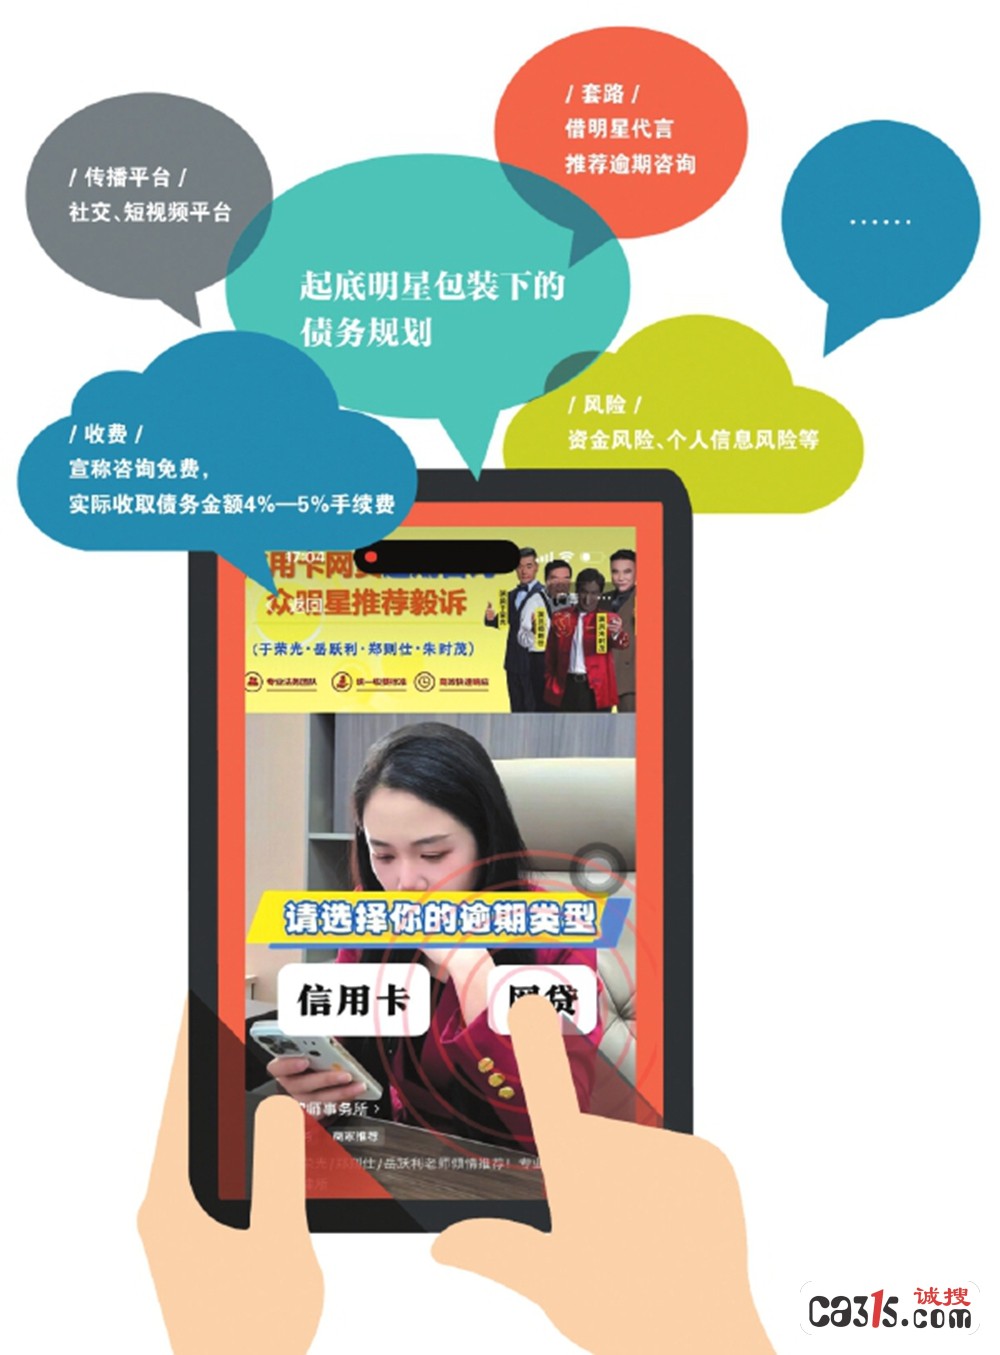
北京商报记者以负债咨询者身份通过广告留下联系方式后,自称毅诉律所的销售人员强调律所由明星代言推荐,并称“于荣光团队曾历时3个月暗访考核,岳跃利亲自参与案件质量抽查”,是全国唯一获多位明星实地考察认证的债务法律服务机构。该销售人员表示,委托处理需收取债务金额4%至5%的费用,10万元债务收费4000至5000元,且“委托之后,下个月就要暂停还款,也就是要逾期”。当记者对征信提出顾虑时,对方称“等到你三年之内攒够钱再还掉就不会失信”。
然而这一承诺与金融机构的实际政策相去甚远。奇富科技相关负责人明确表示,公司不存在所谓“最长3年宽限期”“全额减免利息、仅还本金”的统一承诺,也不存在“100%协商成功”的通道。美团相关负责人亦指出,“与所有平台都能协商”“100%成功”的宣传不符合行业实际。中原消费金融称,任何减免或其他安排都要结合客户真实困难状况个案审核,不存在固定方案。多家机构指出,销售人员引用的商业银行金融资产风险分类办法被刻意曲解,该法规用于指导银行信贷资产分类管理,不存在任何条款赋予第三方律所代为申请减免分期的权利。
黑猫投诉平台上,多位负债人反映了相似遭遇:付费签署委托协议后,口头承诺的停息、延期无法兑现,要求退款却迟迟未获回应。有投诉人向记者证实,支付数千元服务费后,对接的并非执业律师,而是销售人员接单揽案,甚至诱导客户套现交服务费。联储证券研究院副院长沈夏宜分析,此类模式的风险层层叠加:4%至5%的服务费仅是新增成本,听从中介指引停止还款后罚息与违约金持续滚动;身份证、借贷明细集中交给第三方,存在被倒卖流入电信诈骗的风险。
中国互联网金融协会已于10月23日发布风险提示,指出不法中介机构假借“律师事务所”“法律咨询”等名义,通过互联网渠道大量推介“债务协商”“债务优化”服务,诱导消费者付费委托,涉嫌金融领域“黑灰产”活动,情节严重的涉嫌诈骗、敲诈勒索、侵犯公民个人信息等犯罪。对于确实存在还款困难的借款人,金融机构给出的正确路径是直接通过官方客服热线或App内入口提交困难说明与还款方案申请,本人亲自沟通、不委托第三方,所有还款在官方渠道完成。
明星口播为债务规划广告披上的信任外衣,恰恰瞄准了负债人群病急乱投医的心理。当“100%协商成功”被多家金融机构逐一否认,当服务费落袋后承诺化为泡影,消费者损失的不仅是数千元费用,更是在逾期泥潭中又被推了一把的征信与信心。平台对法律服务类广告的代言授权核验,金融机构对异常投诉的标签化识别,以及负债人对“先交钱再办事”话术的警惕,缺一不可。
来源 | 315诚搜网 综合北京商报
审核 | 冰岛
评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@ca315.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》