去银行办业务,排队排得心烦的时候,有人告诉你花8块钱就能插队,你买不买?这不是段子,是真有人在卖。
据北京商报2026年10月11日报道,记者在二手交易平台上发现,原本属于高端客户专属的银行VIP优先叫号权,正在被拆成按次售卖的商品。“国有大行私人银行A号VIP取号服务”,标价8.88元一次,商品页面写着“全国任意网点都可以,VIP号可以插队”。另一款“秒叫号、免排队”的商品卖8元,卖家说挂号后全国网点通用。
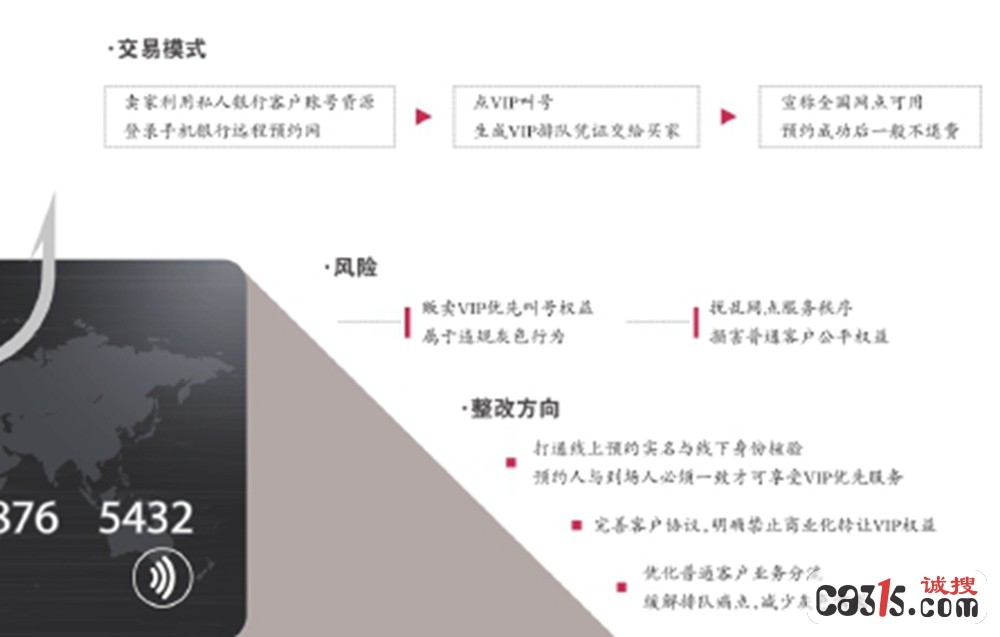
操作模式说起来也不复杂。卖家手里有私人银行账号,登录手机银行App,把定位改到买家所在的网点,远程发起一个VIP预约取号,生成排队凭证。买家拿着这个号去网点,就能优先办理业务。多家商品页面标着“已售10+”“好评100%”。
私人银行是什么门槛?北京商报记者从一家国有大行网点了解到,私人银行客户的准入标准是600万金融资产,基础VIP也得连续3个月保持20万总资产。这些客户享受的是专属窗口和优先叫号。现在,花几块钱就能“共享”这个权益。
但实测下来,这套玩法不是每次都灵。北京商报记者在一家国有大行网点试的时候,网点开启了定位校验,异地远程代预约直接被拦住了,服务落不了地。换到另一家网点,卖家改了定位,成功挂上V101的号,系统显示前面等4个人,记者拿着这个号确实被优先叫到了柜台。
也就是说,部分网点只认预约号,不认来的人是谁。中国(香港)金融衍生品投资研究院院长王红英对北京商报说得很直接:把面向高净值VIP的服务权限拿去卖,这事本身就涉嫌违规。VIP账号信息只有私行相关人员掌握,交易多半是信息泄露出来的,既扰乱了银行的服务秩序,也损害了普通排队客户的公平体验。
金乐函数分析师廖鹤凯点出了问题的根子:银行线上预约系统和线下网点核验机制没打通。有的网点只核验预约号,不做预约人和到场人的身份匹配,代预约自然就能钻空子。有的网点加了IP和定位校验,就能拦住。
对出借账号的私行客户来说,风险也不小。账号绑着个人身份信息,出借违反银行客户协议,一旦被监测到异地登录、多人共用,账号功能可能被限制。
业内给的解决办法其实不复杂:预约人和现场办理人必须一致,才能享受VIP优先服务。把线上实名信息和线下身份核验绑死,代预约这条路就走不通了。银行也可以优化普通客户的等候分流,排队时间短了,买“插队号”的需求自然就少了。
来源 | 315诚搜网 综合北京商报
审核 | 冰岛
相关推荐
上海三季度受理投诉17.6万件,网购、扣费、维修、网课是四大“坑”
3.15诚搜网 · 2026-10-14
尊界V800刹车踏板断裂事件追踪:第三方报告被指“答非所问”,锁单车主退车被拒
3.15诚搜网 · 2026-10-14
“提高一分干掉千人”?网红“体测神器”被官方点名了
3.15诚搜网 · 2026-10-13
PDRN护肤神话调查:半年备案近千个,但涂在脸上的“三文鱼针”可能只是心理安慰
3.15诚搜网 · 2026-10-13
“云养牛”骗局炸了:12万人投了5.6亿,牧场是租的、牛是网上找的素材
3.15诚搜网 · 2026-10-13
新车两千公里换电机:新能源“早期故障”维权难
社会聚焦 · 2026-10-13

评论
您的举报信息,对我们很重要。平台核实后会处理。侵权、隐私等问题也可以向我们的邮箱发送删帖申请函。邮箱:chengsouwang@126.com 详情请参照《3.15诚搜网删除帖子及相关管理规定更新发布》