全球短交通控制器卖得最好的公司要上市了,但账算得有点让人看不懂。
广东高标智能科技股份有限公司(简称“高标科技”)的创业板IPO最近有了新进展,深交所披露了首轮审核问询函的回复。这家公司来头不小,做的是电动两轮车、电动摩托车的“大脑”——智能控制器,2025年全球市占率约20.7%,排第一。雅迪、爱玛、台铃、九号公司都是它的大客户。
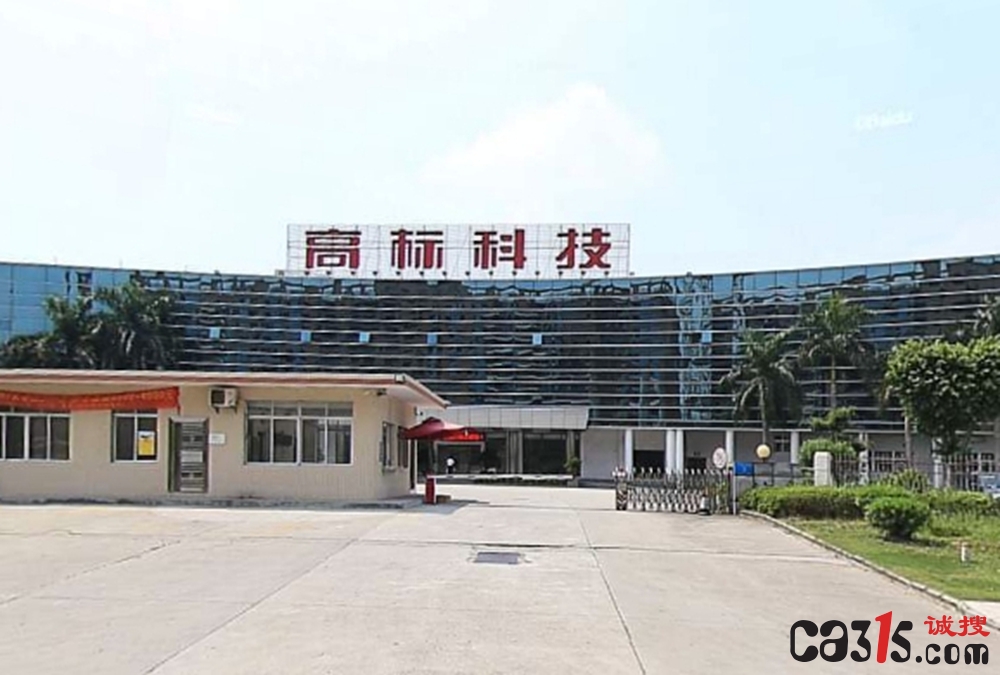
业绩也确实拿得出手。2023年到2025年,营收从12.48亿涨到20.71亿,归母净利润从8481万涨到1.83亿,2025年净利润几乎是翻倍增长。
但翻开招股书,有两件事摆在一起看,味道就变了。
第一件,2025年公司现金分红5850万元。第二件,这次IPO要募10.51亿,其中1.5亿用来“补充流动资金”。
一边给股东分了将近六千万,一边伸手跟市场要一个半亿来“补流”。京师律师事务所的陈振辉说,分红和补流在财务上不当然矛盾,关键看经营现金流、应收账款、资本开支这些综合判断。话是没错,但普通投资者心里难免犯嘀咕:既然不缺钱到要分红,为什么还缺钱到要补流?
更值得琢磨的是,这家公司的控制权高度集中。实控人陈清付直接持股10.82%,通过高标基石等一堆平台,合计控制82.03%的表决权。5850万分红,大头进了谁的口袋,算都不用算。
深交所的问询函还盯上了另一个问题:客户集中度在下降。前五大客户收入占比从2023年的86.85%降到2025年的65.55%。表面看是好事,客户更分散了。但拆开看,公司解释说是“非前五大客户收入增速更快”。换句话说,不是大客户买得少了,是小客户突然买得多了。这些新增的中小客户是谁、订单能不能持续,招股书里没说得太透。
九成收入来自短交通控制器,E-bike新业务占比虽然从2.65%涨到7.59%,但整体规模还是太小,短期内撑不起第二增长曲线。行业本身也在变,国内电动两轮车已经从增量市场转向存量替换,雅迪、爱玛这些大客户自己也在搞自研控制器。
高标科技在控制器领域确实是龙头,但上市前分红、募资补流、客户结构变动这几件事叠在一起,投资者该看的不是“全球第一”的光环,是账本里的真实逻辑。
来源 | 315诚搜网 综合 北京商报
审核 | 冰岛


评论 (0)