一家还在“戴帽”的上市公司,花近四千万买下隔壁一家连续亏损的厂子,同一天晚上,两个股东宣布要减持。这事怎么看,都透着点不对劲。
ST诺泰(688076)最近披露了一笔关联交易:全资子公司澳赛诺拟以3865万元现金,收购赛立成100%股权。赛立成是谁的?交易对方里,潘余有、潘余明两兄弟合计直接或间接控制ST诺泰5%以上股份,这是典型的关联交易。
赛立成这个厂子,位置确实好。它就在ST诺泰建德生产基地隔壁,走路都能到。公司给的解释也很直接:产能不够了,订单排着队,买下隔壁的现成厂区比自建快得多。从产业逻辑上讲,紧邻厂区的收购能省异地管理成本,形成集群效应。但问题在于,这厂子本身的状态实在不太好看。
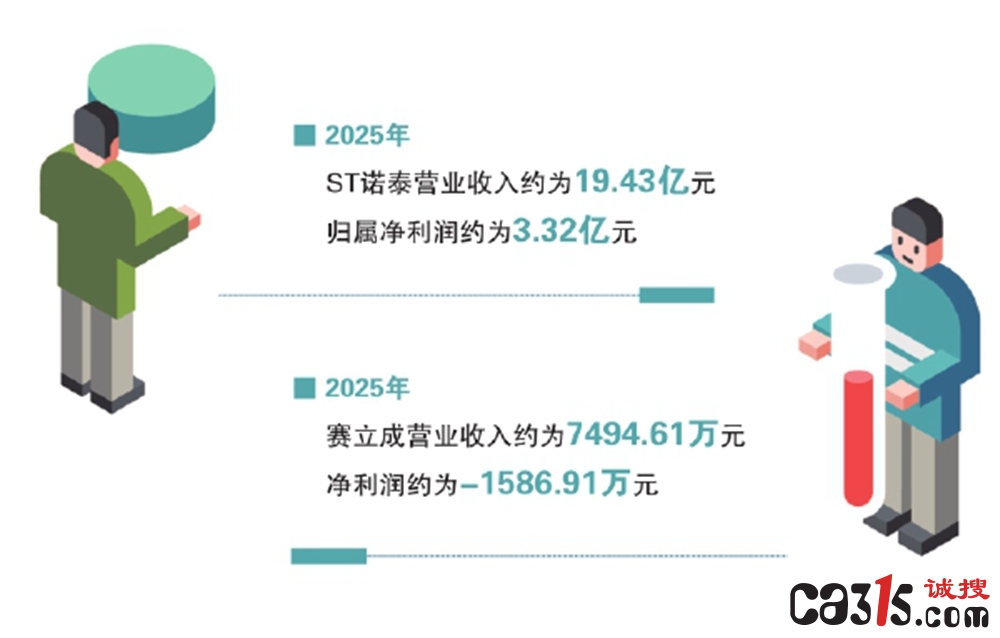
财务数据显示,赛立成2025年营收7494.61万元,净利润亏了1586.91万元;2026年一季度营收只剩442.03万元,又亏了80.92万元。这还不算完。赛立成前身是做增塑剂的,后来想转型做原料药,结果转型没转成,原来的增塑剂业务也停产了,现金流持续恶化,股东这才急着卖。一个主业停摆、持续失血的厂子,凭什么值3865万?
评估报告给赛立成股东全部权益的评估值是4760.46万元,增值率21.7%。但最终成交价是3865万,比评估值低了近两成,甚至比账面净资产3911.79万元还低。折价的原因,公司说了两条:一是评估基准日到定价日隔了五个月,停工期间设备自然损耗没算进去;二是部分设备和厂房跟澳赛诺现在的生产体系不兼容,买回来也得拆掉。
也就是说,花3865万买的东西,里面有一部分是买回来就要扔的。这生意到底划不划算,得打个问号。
更让人在意的是,这笔交易没有设置任何业绩承诺和业绩补偿安排。关联交易本来就容易滋生定价不透明的问题,标的公司又是持续亏损的状态,按常理更应该用业绩承诺来兜个底,防止向关联方输送利益。浙大城市学院副教授林先平也说了,业绩承诺是关联交易中一道常见的风险约束机制,标的持续亏损时更该关注评估假设的合理性。没有业绩承诺,意味着赛立成收购后继续亏下去的风险,全由上市公司扛。
再看看ST诺泰自己的日子。2026年上半年,公司营收11.4亿,同比只增长了8.72%;归母净利润2.15亿,同比暴跌30.64%。利润下滑的原因包括毛利率降低、计提减值增加、诉讼赔偿预计负债增加。截至上半年末,公司负债合计约36.11亿,资产负债率从上年同期的49.53%涨到56.12%。公司现在还顶着“ST”的帽子,因为2021年年报存在虚假记载,2025年被证监会处罚。
自己业绩在下滑,负债率在攀升,还要花现金去接一个亏损的关联资产。赛立成并表之后,ST诺泰的财务报表上会多出一块持续亏损的业务,本来就承压的业绩,只会更不好看。
耐人寻味的是时间点。就在披露收购公告的同一天晚上,ST诺泰还发了两个股东的减持计划。睿信管理要减持不超过90万股,占总股本0.28%,理由是“业务发展、投资需求”;郭婷要减持不超过40.06万股,占0.13%,理由是“个人资金需求”。两边加起来不过0.41%,数额不大,但时机选在收购消息公布的当口,难免让人觉得味道不对。公告次日,ST诺泰股价跌了1.37%。
一边是上市公司掏钱买关联方的亏损厂子,一边是股东趁着消息落地往外走。这笔交易到底是为了扩产能,还是帮关联方解套,市场心里有杆秤。
来源 | 315诚搜网
审核 | 冰岛


评论 (0)